Analizamos el impacto actuarial de actualizar las tablas de mortalidad en el cálculo de la jubilación patronal en Ecuador. Examina cómo el incremento en la esperanza de vida eleva las obligaciones laborales y destaca la importancia de que las empresas evalúen estos cambios normativos y demográficos.
Una tabla de mortalidad utilizada durante más de dos décadas puede tener un impacto significativo en la valoración actual de las obligaciones por jubilación patronal en Ecuador. La evolución de la esperanza de vida plantea la necesidad de analizar cómo una eventual actualización de estos parámetros podría modificar las provisiones y obligaciones laborales de las empresas.
Actualmente, el cálculo de la jubilación patronal utiliza la tabla de mortalidad de 2002 vigente en el país. El artículo 218 del Código del Trabajo hace referencia únicamente a una “tabla de coeficientes”; el origen matemático de estos valores se encuentra en la normativa secundaria.
Específicamente, el Acuerdo Ministerial No. MDT-2015-0204 del Ministerio del Trabajo establece en su metodología que dichos coeficientes provienen de la Resolución No. C.I. 141, emitida por el Instituto Ecuatoriano de Seguridad Social (IESS) y publicada en el Registro Oficial No. 650 del 28 de agosto de 2002. En esta resolución se oficializan las tablas de mortalidad general.
En la práctica, esto significa que las empresas ecuatorianas valoran sus obligaciones laborales de largo plazo utilizando parámetros de mortalidad establecidos hace más de dos décadas.
Es importante señalar que la actualización de estas tablas no puede ser aplicada unilateralmente por los actuarios. Mientras la normativa vigente mantenga la tabla actual como referencia, los cálculos de jubilación patronal deben realizarse con dichos parámetros, aun cuando existan tablas más recientes. Su sustitución requeriría una actualización normativa que así lo establezca.
La evolución demográfica del país evidencia una diferencia importante entre los parámetros utilizados actualmente y la realidad poblacional. Según el perfil de país del informe Salud en las Américas de la Organización Panamericana de la Salud (OPS/OMS), la esperanza de vida en Ecuador pasó de 72,1 años en 2000 a 77,6 años en años recientes, un incremento de 5,5 años. La evolución de la esperanza de vida se puede observar en el siguiente gráfico.
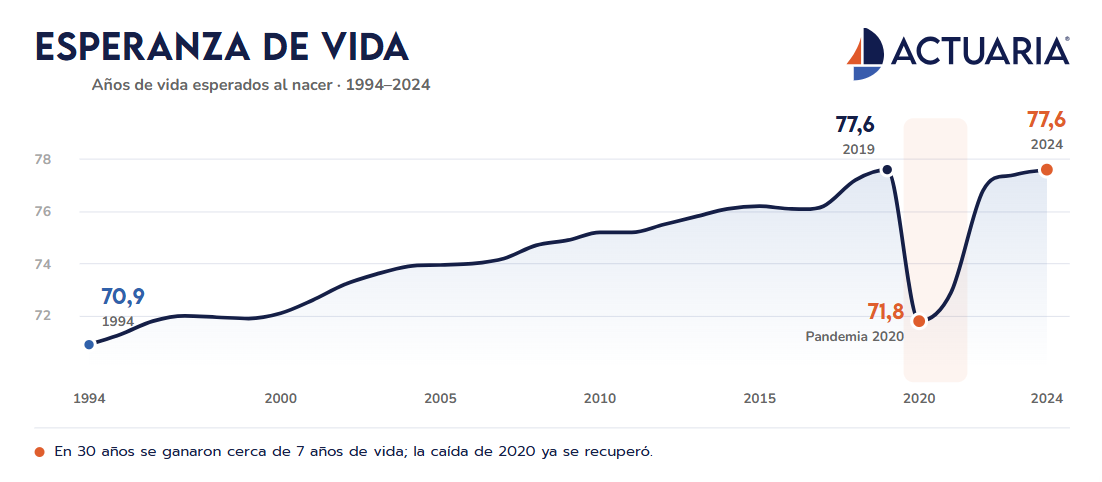
A esto se suma el desarrollo de la denominada “Tabla de Mortalidad IESS 2020”, elaborada por la misma institución. Una eventual actualización de las tablas utilizadas para el cálculo de la jubilación patronal podría reflejar de mejor manera los cambios observados en la longevidad de la población.
Este fenómeno responde a un proceso estructural conocido como transición demográfica y epidemiológica. Las mejoras en medicina preventiva, tratamiento de enfermedades crónicas e infraestructura de salud han contribuido a una reducción de la mortalidad y al aumento progresivo de la esperanza de vida.
Para visualizar el efecto que una actualización de los parámetros actuariales podría generar en el cálculo de la jubilación patronal en Ecuador, se desarrolló un caso práctico comparando el escenario actual, basado en la tabla IESS 2002, con un escenario ajustado utilizando la tabla de mortalidad IESS 2020.
Para la simulación se consideraron los siguientes parámetros:
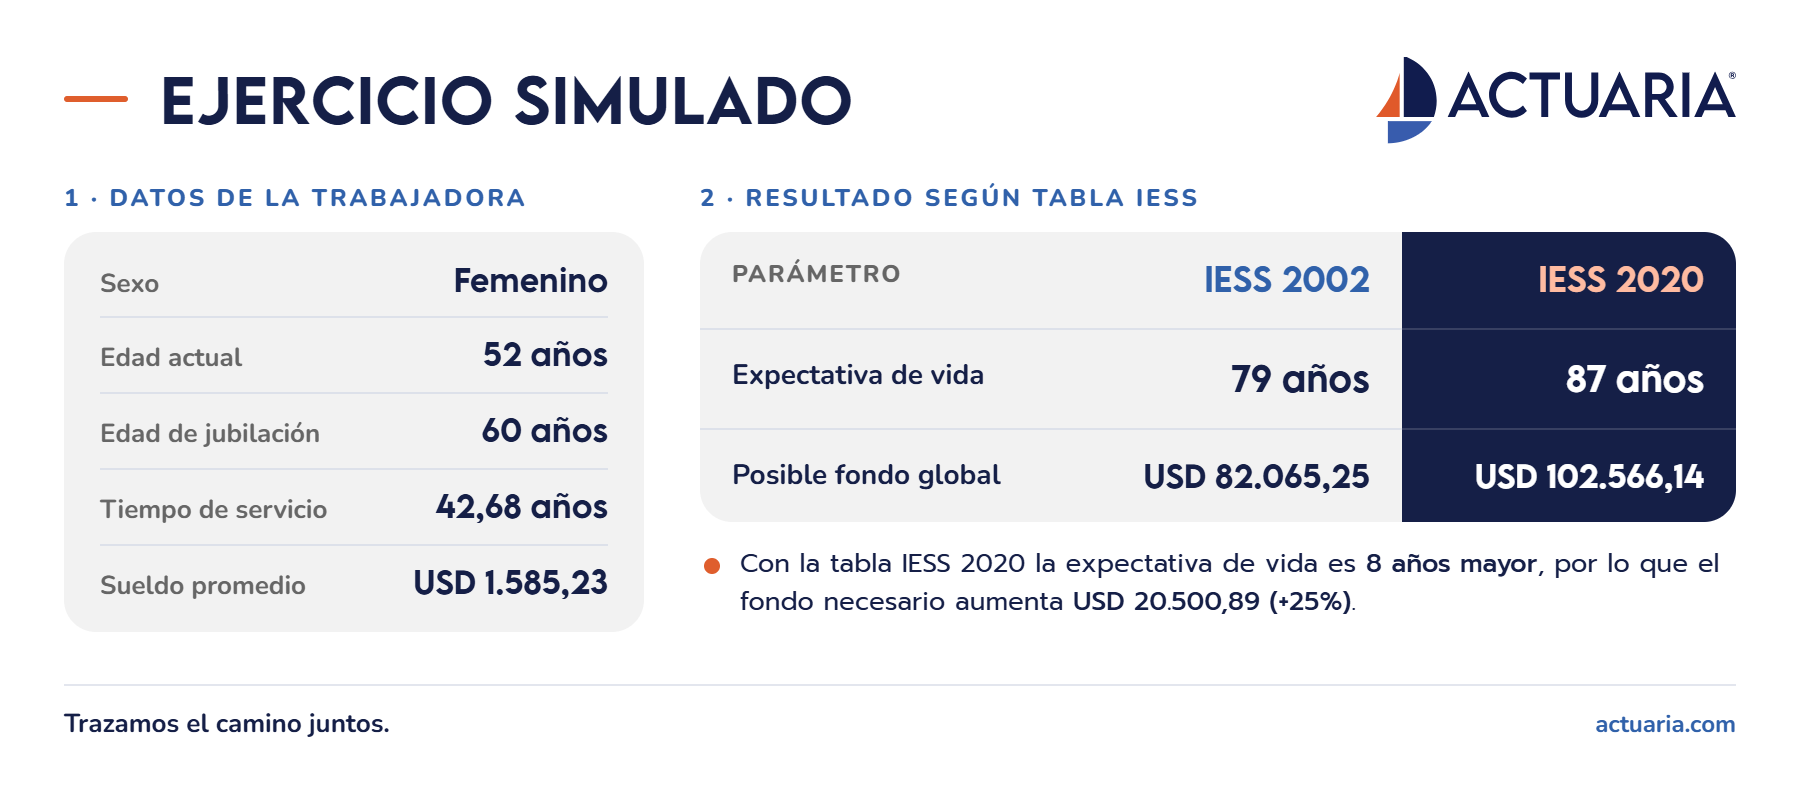
El ejercicio muestra que una mayor expectativa de vida puede incrementar de forma significativa el pago por concepto de jubilación patronal.
Una actualización de los parámetros de mortalidad puede generar un impacto relevante en la valoración de las obligaciones por jubilación patronal. Al aumentar la expectativa de vida proyectada, también puede incrementarse el período durante el cual se espera que la empresa mantenga sus obligaciones con los jubilados. Por ello, cualquier modificación en las hipótesis actuariales debe ser analizada considerando sus posibles efectos
La evolución demográfica y actuarial del Ecuador hace relevante que las empresas evalúen diferentes escenarios antes de una eventual actualización de las tablas utilizadas para el cálculo de la jubilación patronal.
En Actuaria, contamos con un equipo de consultores actuariales preparado para evaluar la situación de su empresa, simular escenarios con tablas de mortalidad actualizadas y analizar el posible impacto financiero de estos cambios.
Anticiparse permite identificar posibles variaciones en las obligaciones actuariales y tomar decisiones financieras con mayor información frente a futuros cambios regulatorios y demográficos.
Bibliografía:
Un experto revisa tu caso y te explica qué implica para tu empresa, sin compromiso.