
Beneficios Laborales y Actuariales

Impacto del envejecimiento poblacional en el IESS: proyección actuarial de sostenibilidad del sistema de pensiones en los próximos 20 años

Impacto del envejecimiento poblacional en el IESS: proyección actuarial de sostenibilidad del sistema de pensiones en los próximos 20 años…

En este artículo

    Impacto del envejecimiento poblacional en el IESS: proyección actuarial de sostenibilidad del sistema de pensiones en los próximos 20 años

    Impacto del envejecimiento poblacional en el IESS: proyección actuarial de sostenibilidad del sistema de pensiones en los próximos 20 años

    Contexto demográfico del envejecimiento en Ecuador

    El envejecimiento poblacional en el IESS ya es un reto medible: menos cotizantes sostienen a más jubilados y la esperanza de vida sigue en aumento. Según el INEC y la Superintendencia de Bancos, entre 2012 y 2021 los jubilados del IESS pasaron de 309.811 a 583.883, mientras los afiliados crecieron de 1.520.590 a 3.053.802 lo que representa aproximadamente el 9 % de la población. Esto redujo la relación de cotizantes por pensionista de 5 a 1 a aproximadamente 2 a 1, una tendencia que amenaza la sostenibilidad del sistema de pensiones.
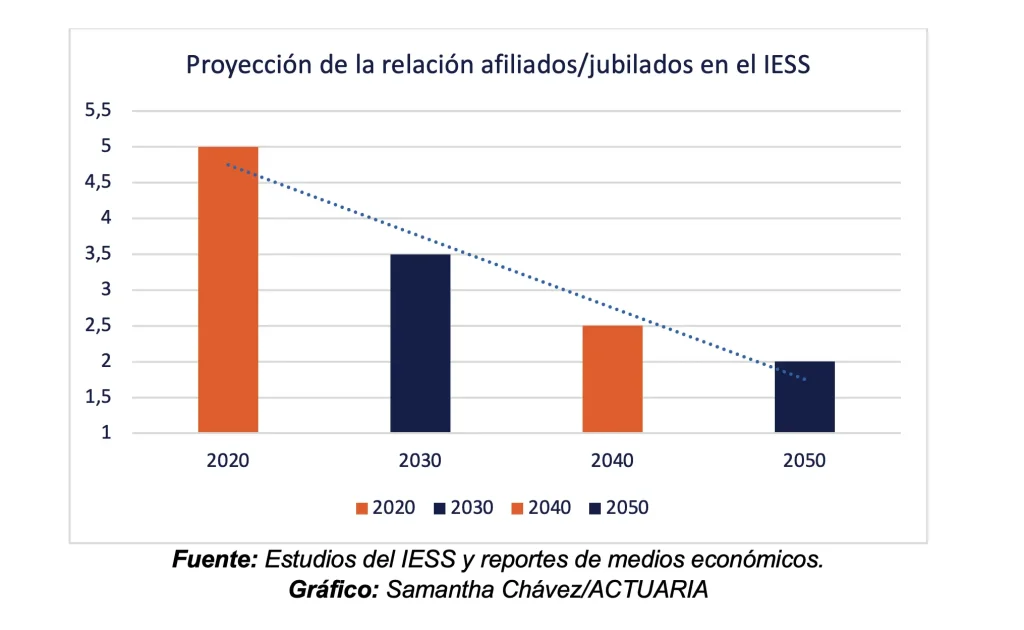
    Proyeccion de la relacion afiliados jubilados en el lESS

    Ecuador, al igual que gran parte de América Latina, enfrenta una transición demográfica marcada por una disminución de la natalidad y un incremento en la esperanza de vida. Según el INEC, de acuerdo con estimaciones poblacionales, para 2050 la población mayor de 65 años podría duplicarse, lo que intensificará la presión sobre los sistemas de salud y seguridad social. La esperanza de vida también se eleva: para 2050, las mujeres alcanzarán un promedio de 85 años y los hombres 79,6 años. El desafío no es solo financiero, sino también social: garantizar una vejez digna y sostenible para millones de ecuatorianos.
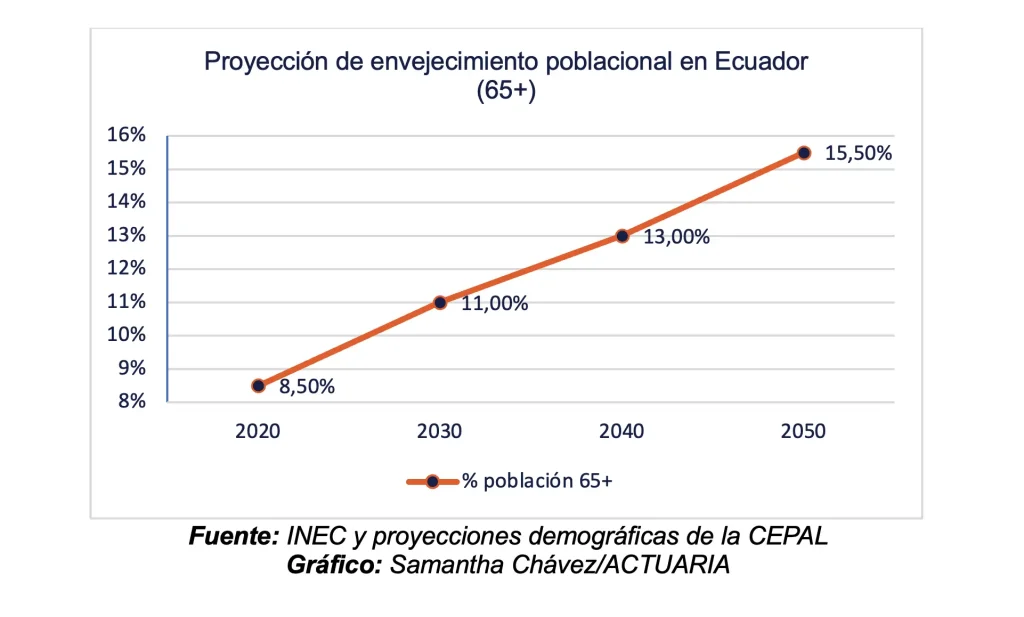
    Proyeccion de envejecimiento poblacional en Ecuador

    Cómo impacta en la sostenibilidad del IESS

    Según Primicias, la presión financiera proviene de tres factores principales:

    1. Relación cotizantes - jubilados: menos trabajadores activos financian a más pensionistas, reduciendo la capacidad de generar ingresos estables.
    2. Esperanza de vida creciente: actualmente supera los 77 años en promedio, lo que implica pensiones más prolongadas y mayores gastos médicos.
    3. Déficit actuarial: las proyecciones muestran un gasto mayor a los ingresos si no se aplican reformas, poniendo en riesgo el pago futuro de pensiones.

    El efecto combinado de estas variables genera una creciente presión sobre la liquidez y la solvencia del IESS. Sin cambios estructurales, el sistema podría enfrentar un déficit insostenible en las próximas dos décadas, afectando a jubilados actuales y futuros.

    Escenarios actuariales a 2030–2050

    Según varios medios de comunicación, las proyecciones consideran diferentes supuestos sobre el mercado laboral, crecimiento económico y políticas públicas:

    • Escenario base: la relación cotizantes - jubilados cae a 1.5:1 hacia 2050, con un déficit crónico en el fondo de pensiones.
    • Escenario adverso: mayor informalidad laboral y menor aporte → déficit acelerado antes de 2040, lo que obligaría a usar fondos estatales de manera recurrente.
    • Escenario optimista: reformas graduales, formalización laboral y diversificación de inversiones → equilibrio financiero sostenible hasta 2050.

    Estos cálculos incluyen supuestos de crecimiento salarial de entre 2 y 3% anual, inflación moderada cercana al 3% y un incremento sostenido de la esperanza de vida. Si bien las cifras pueden variar, la tendencia es clara: el sistema requiere reformas profundas.

    Medidas y reformas para fortalecer el sistema de pensiones

    Diversos organismos sugieren aplicar una combinación de medidas que aseguren equidad, sostenibilidad y confianza en el sistema:

    • Aumento gradual de la tasa de aporte: incrementaría ingresos, aunque podría incentivar informalidad si no se acompaña de control y políticas de empleo formal.
    • Ampliar la base de cálculo: pasar de los 5 mejores años a los últimos 30 años reduciría el pasivo futuro y mejoraría la equidad intergeneracional.
    • Ajustar la edad de jubilación: extenderla en función de la expectativa de vida garantizaría un balance más justo entre años de aportación y de pensión.
    • Gestión eficiente de inversiones (BIESS): diversificación del portafolio hacia sectores productivos, infraestructura y mercados internacionales para mejorar rendimientos sin comprometer la seguridad de los fondos.
    • Reformas institucionales: mayor transparencia en el manejo de cuentas individuales, auditorías periódicas y comunicación clara para recuperar la confianza ciudadana.

    Conclusión: hoja de ruta para la sostenibilidad

    El envejecimiento poblacional seguirá estrechando la sostenibilidad del IESS si no se actúa de manera inmediata. Con reformas graduales, mejor gestión de inversiones y mayor formalización laboral, el sistema puede alcanzar un equilibrio financiero. El reto es actuar pronto, con transparencia y respaldo técnico, para garantizar la protección de las futuras generaciones de jubilados. El país necesita un consenso social y político que respalde las decisiones más complejas, como la edad de jubilación o la ampliación de la base de cálculo. Cuanto antes se implementen las reformas, menores serán los ajustes necesarios y mayor será la confianza de los afiliados en el sistema.

    Bibliografía:

    ecuadorencifras.gob.ec

    censoecuador.gob.ec

    www.ecuavisa.com

    Primicias - Noticias de Ecuador - Periodismo comprometido

    Autor: Samantha Chávez, Analyst

    ¿Tu empresa necesita claridad actuarial este año?

    Un experto revisa tu caso y te explica qué implica para tu empresa, sin compromiso.

    Solicitar asesoría especializada

    Sigue leyendo

    Asesórate con Actuaria

    Si quisieras que alguno de nuestros asesores se contacte contigo, solicítalo completando el siguiente formulario.

    ¡Gracias! Recibimos tu mensaje. Un asesor de Actuaria te contactará pronto.
    No pudimos enviar tu mensaje. Revisa los datos e inténtalo de nuevo.


