
La nueva normalidad de la tasa pasiva referencial: factores económicos y efectos actuariales En Ecuador, la normativa laboral establece dos modalidades para el pago…
En Ecuador, la normativa laboral establece dos modalidades para el pago de la Jubilación Patronal: la pensión mensual y el fondo global, que corresponde a un pago único calculado a partir de la pensión. Para esta segunda modalidad, una de las hipótesis utilizadas es la tasa pasiva referencial, un indicador clave que en 2025 ha mostrado un comportamiento inusual, reflejando un descenso importante frente a los años anteriores. A continuación, se analiza por qué la tasa pasiva referencial ha disminuido en el presente año, qué factores explican este cambio y cómo esta variación influye directamente en las estimaciones actuariales de jubilación patronal.
La tasa pasiva referencial es un indicador calculado por el Banco Central del Ecuador que consiste en un promedio ponderado de las tasas de interés que las instituciones financieras pagan a sus depositantes. Según el Acuerdo Ministerial No. MDT-2016-0099, esta tasa es utilizada en la estimación del fondo global como factor de descuento, con el fin de ajustar el coeficiente de renta vitalicia utilizado en el cálculo y traerlo a valor presente. Esto permite que el pago único sea financieramente equivalente a la renta vitalicia que se recibiría en caso de optar por una pensión mensual.
Desde la implementación del Acuerdo Ministerial en 2016, la tasa pasiva referencial se ha mantenido dentro de un rango aproximado de entre 4.80% y 6.50% (excepto un caso atípico en abril de 2020 por la crisis de liquidez derivada del inicio de la pandemia). Sin embargo, a partir de 2023 se observa un ascenso que alcanza su punto máximo en julio de 2024, cuando el indicador llega al 8.45%, tal como se muestra en la gráfica a continuación.
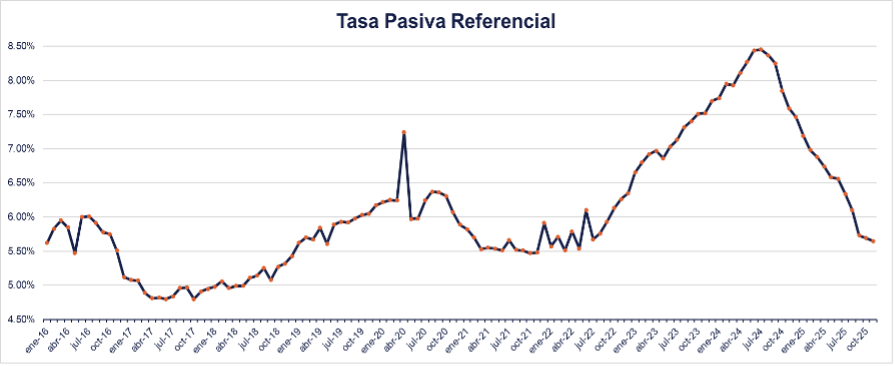
Gráfica: Evolución de la tasa pasiva referencial (2016–2025).
Fuente: Banco Central del Ecuador
Durante los años 2023 y 2024, el sistema financiero ecuatoriano enfrentó un periodo de baja liquidez y elevada incertidumbre política debido a la muerte cruzada decretada en mayo de 2023, lo que derivó en elecciones anticipadas. Como resultado, las entidades financieras incrementaron las captaciones de depósitos para atender la demanda de crédito, lo que las llevó a elevar las tasas ofrecidas a los ahorristas y, con ello, a aumentar la tasa pasiva referencial.
El incremento de la tasa pasiva referencial generó cambios importantes en las estimaciones de reservas de jubilación patronal. Al utilizarse como factor de descuento, este indicador mantiene una relación inversa con las provisiones:
Esta relación hace que cualquier variación del indicador tenga efectos directos en los resultados de los estudios actuariales, específicamente en las reservas de jubilación patronal.
En 2025, la mejora de la liquidez bancaria y de la estabilidad en la práctica democrática, han permitido que las tasas de captación empiecen a descender. Esto se refleja en una baja de la tasa pasiva referencial, que vuelve a ubicarse alrededor del 5%–6%. Esta disminución implica un aumento en las provisiones de jubilación patronal, lo cual podría reflejarse en los estudios actuariales del año como una pérdida actuarial.
El comportamiento reciente de la tasa pasiva referencial evidencia cómo la coyuntura económica y política influye directamente en las estimaciones de jubilación patronal. Tras el periodo de tensión financiera e incertidumbre institucional que elevó el indicador en 2023 y 2024, el año 2025 muestra un entorno más estable, permitiendo que este vuelva hacia su promedio histórico.
En este contexto, es fundamental que las empresas cuenten con análisis actualizados, proyecciones consistentes y una adecuada planificación financiera. En Actuaria Consultores acompañamos a nuestros clientes en la interpretación de estos cambios, la evaluación de su impacto y la implementación de estrategias que permitan una gestión sostenible y alineada con la normativa vigente.
La evolución de la tasa pasiva referencial seguirá siendo un factor determinante en los cálculos de jubilación patronal. Contar con asesoría actuarial especializada permite a las empresas anticipar riesgos, tomar decisiones informadas y optimizar su planificación financiera en un entorno económico cambiante.
Banco Central del Ecuador: https://contenido.bce.fin.ec/documentos/informacioneconomica/indicadores/monetario/indTasaPasiva.html
Tapia, E. (2025, 22 de octubre). Esto es lo que ha pasado este año con las tasas de interés y su proyección para 2026 en Ecuador. Primicias. https://www.primicias.ec/economia/tasas-interes-ahorro-polizas-baja-proyecciones-bancos-cooperativas-107588/
Ministerio del Trabajo. (2016, 13 de abril). Acuerdo Ministerial No. MDT-2016-0099: https://www.gob.ec/sites/default/files/regulations/2018-11/Documento_Registro-Oficial-Suplemento-732.pdf
Un experto revisa tu caso y te explica qué implica para tu empresa, sin compromiso.



