
Más allá del cálculo actuarial: cómo las provisiones por beneficios a empleados inciden en el resultado fiscal En el contexto actual, las provisiones por beneficios a empleados no solo cumplen un rol contable, sino que tienen un impacto directo en la…
En el contexto actual, las provisiones por beneficios a empleados no solo cumplen un rol contable, sino que tienen un impacto directo en la determinación del impuesto a la renta. A la fecha, varias compañías presentaron sus estados financieros ante la Superintendencia de Compañías, Valores y Seguros, así como su declaración correspondiente al ejercicio fiscal 2025. De hecho, al 20 de abril, más de 24 mil empresas han reportado sus balances.
Más allá del cumplimiento, el análisis de la información financiera revela ciertos comportamientos que merecen atención. Por ejemplo, a partir de la información de 9.046 empresas que reportaron utilidad e impuesto causado en 2024, se observa que la relación entre el impuesto y la utilidad antes de impuestos puede superar significativamente la tasa nominal, alcanzando niveles cercanos al 50%.
Este análisis se basa en empresas con utilidad y pago de impuesto, por lo que no refleja a todas las compañías. Sin embargo, evidencia cómo ajustes como los gastos no deducibles pueden incrementar la base imponible y alejar la carga fiscal de la tasa nominal.
En función de lo descrito anteriormente , las provisiones por beneficios a empleados, más allá del cálculo actuarial, tienen una incidencia directa en el resultado fiscal.
Reconocimiento contable: el punto de partida
Las provisiones por beneficios a empleados deben ser reconocidas por todas las compañías que llevan contabilidad y cuentan con trabajadores bajo relación de dependencia.
Desde el punto de vista contable, la normativa es clara. La NIC 19 y la Sección 28 de NIIF para PYMES establecen que las obligaciones con probabilidad de salida de recursos y que puedan medirse de forma fiable, mediante estudios actuariales, deben reconocerse como provisiones.
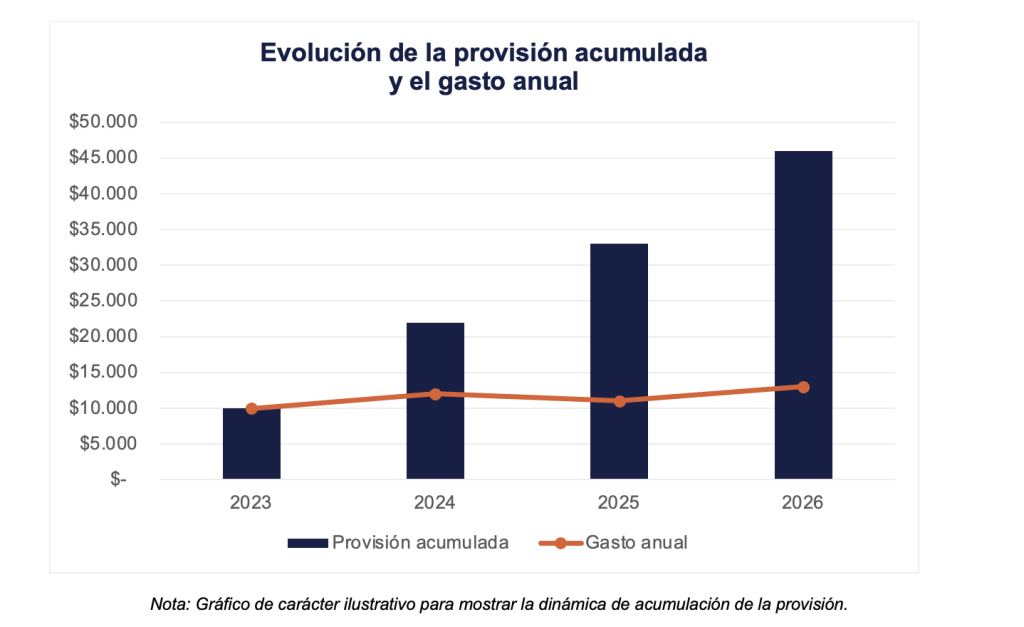
Como se observa, el gasto se reconoce cada año en resultados, mientras que la provisión se va acumulando progresivamente, reflejando la obligación que la compañía mantiene.
A nivel tributario, el tratamiento de estas provisiones introduce una diferencia relevante. Según el Reglamento para la Aplicación de la Ley de Régimen Tributario Interno (Art. Posterior al Art. 28, numeral 5) y lo aclarado por la Administración Tributaria mediante la Circular No. NAC-DGECCGC23-00000006, las provisiones por desahucio y jubilación patronal deben considerarse como gastos no deducibles en el ejercicio en que se registran.
Es decir, aunque el gasto reduce la utilidad contable, en la conciliación tributaria incrementa la base imponible del impuesto a la renta. En otras palabras, la compañía paga impuesto en un periodo en el que el gasto aún no es fiscalmente reconocido.
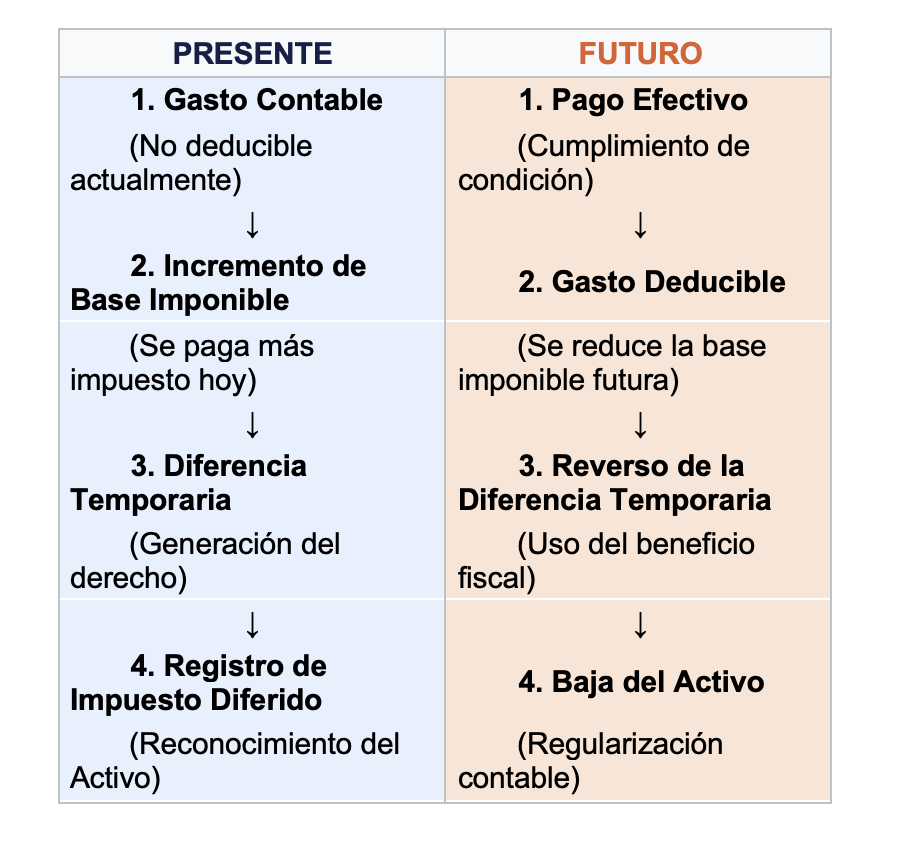
No obstante, este tratamiento también origina una diferencia temporaria. El reconocimiento contable del gasto, frente a su no deducibilidad inicial, genera un activo por impuesto diferido, que se recuperará cuando se realicen los pagos de estas obligaciones.
Así, se configura el siguiente ciclo:
Finalmente, un aspecto que suele generar inconsistencias en el cierre fiscal es el tratamiento de las salidas de personal vinculadas a provisiones constituidas en periodos anteriores.
Cuando un colaborador se desvincula sin haber recibido el pago de los beneficios provisionados, la normativa tributaria establece que dichas provisiones deben revertirse, con efectos diferenciados:
Esto implica que no todas las provisiones reversadas tienen el mismo tratamiento fiscal, y que su correcta clasificación depende del histórico tributario de cada componente.
Por ello, es fundamental contar con un desglose de las provisiones acumuladas, identificando:
Sin esta trazabilidad, existe el riesgo de distorsionar el resultado fiscal en el periodo de reverso.
Cuando las provisiones por beneficios a empleados se abordan solo desde el cálculo actuarial o el registro contable, se pierde visibilidad sobre su impacto en la carga tributaria. En cambio, una gestión integral, que considere su tratamiento contable, fiscal y financiero, permite anticipar efectos en la base imponible, gestionar el impuesto diferido, reducir riesgos de fiscalización y optimizar recursos.
Actuaria acompaña a las compañías en la determinación de sus provisiones y en la interpretación de su impacto fiscal, fortaleciendo la calidad de la información y su sustento ante revisiones de la Administración Tributaria.
Sofía Delgado
Senior Consultant
Bibliografías:
Un experto revisa tu caso y te explica qué implica para tu empresa, sin compromiso.



