
Microseguros en Ecuador: Protección financiera para el desarrollo En Ecuador, millones de personas trabajan cada día sin una red de protección frente a imprevistos como enfermedades…
En Ecuador, millones de personas trabajan cada día sin una red de protección frente a imprevistos como enfermedades, accidentes, pérdidas agrícolas o desastres naturales. En esos casos, una pequeña crisis puede convertirse en una gran catástrofe financiera.
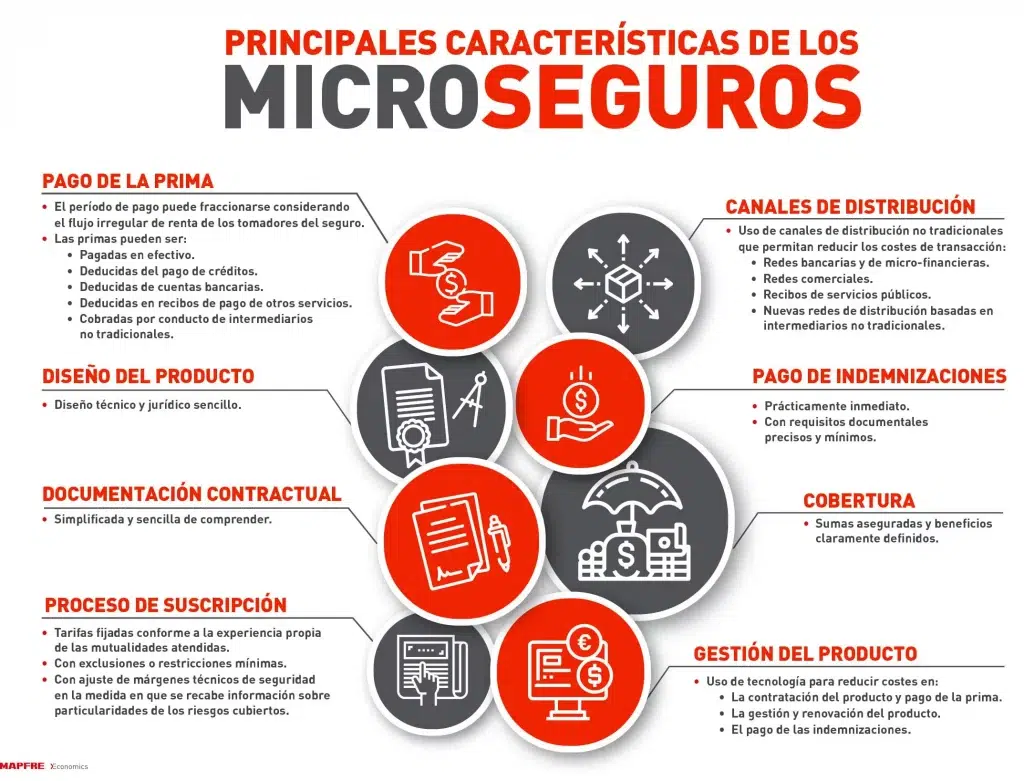
Ahí es donde aparecen los microseguros, seguros diseñados para familias de bajos ingresos. Son productos simples, accesibles y de bajo costo que buscan incluir financieramente a quienes han estado fuera del sistema asegurador. Pero para que funcionen y perduren, requieren un soporte técnico riguroso: la ciencia actuarial.
Fuente: Mapfre.com
Hasta hace poco, el acceso a seguros era casi exclusivo para personas con ingresos medios o altos. Los microsegurosdemocratizan la protección financiera, permitiendo que campesinos, comerciantes informales, emprendedores y trabajadores independientes no queden desprotegidos ante eventos inesperados.
En Ecuador, este impulso tomó fuerza en 2024 con la “Norma para Microseguro”, emitida por la Junta de Política y Regulación Financiera. Esta fija reglas para productos dirigidos a quienes ganan hasta un salario básico unificado, promoviendo condiciones simples, transparentes y accesibles.
Gracias a ello, las aseguradoras pueden ofrecer coberturas adaptadas a la población vulnerable, como microseguros de salud, vida, accidentes personales o para actividades rurales, fomentando además alianzas público-privadas que amplían la cobertura y reducen brechas de acceso. Un ejemplo claro es el seguro agrícola “Campo Seguro”, impulsado por el Ministerio de Agricultura y Ganadería. Este programa protege a pequeños y medianos productores frente a eventos climáticos como sequías, inundaciones o plagas.Mientras un seguro agrícola privado puede costar más de USD 70 por hectárea, el microseguro estatal Campo Seguro permite asegurar cultivos por el mismo valor con un subsidio de hasta el 60 %, de modo que el productor paga solo unos USD 28 por hectárea.
Detrás de cada microseguro existe un trabajo técnico esencial: el cálculo actuarial. Los actuarios son profesionales que usan modelos matemáticos y estadísticos para estimar riesgos y determinar las primas adecuadas para un producto de seguro.
En microseguros, la clave está en el equilibrio: la prima debe ser suficientemente baja para ser accesible, pero también suficiente para cubrir los costos y garantizar la sostenibilidad del programa. Para lograr esto, los actuarios analizan algunos elementos como:
Los cálculos actuariales, usan modelos clásicos GLM (Modelos Lineales Generalizados) y técnicas modernas como Machine Learning. Estos modelos permiten identificar patrones complejos y estimar con mayor precisión la probabilidad de siniestros y sus costos esperados, ajustando las primas de forma más justa para cada productor.
Gracias a estas herramientas, los microseguros pueden sostenerse en el tiempo y seguir beneficiando a quienes más lo necesitan.
Los microseguros no son solo instrumentos financieros; son herramientas de desarrollo social.
Productos como “Emprende Mujer”, impulsados por aseguradoras nacionales, ofrecen cobertura a mujeres emprendedoras frente a accidentes personales, dándoles seguridad para mantener sus negocios.
En el ámbito rural, Campo Seguro ha beneficiado a más de 2.000 productores en Ecuador. Aunque aún cubre una fracción del total de hectáreas cultivadas, su impacto es enorme: los agricultores protegen su sustento y acceden a créditos en mejores condiciones.
Estos programas fortalecen la resiliencia económica del país y contribuyen a los Objetivos de Desarrollo Sostenible (ODS), al reducir la pobreza y mejorar la seguridad alimentaria.
Cuando se diseñan con rigor técnico y se distribuyen eficientemente, los microseguros se convierten en instrumentos de resiliencia y dignidad, más que en simples contratos financieros.
A pesar de los avances, persisten retos para expandir los microseguros en Ecuador:
En este contexto, los modelos actuariales basados en datos y tecnología (como machine learning) ofrecen una oportunidad para mejorar la predicción del riesgo y crear seguros personalizados, sostenibles y accesibles.
Los microseguros son mucho más que un producto financiero: representan un puente hacia la inclusión y la estabilidad para millones de ecuatorianos. Desde la mirada actuarial, su diseño busca tarifas justas, gestión de riesgos y sostenibilidad. Con bases técnicas sólidas, políticas favorables y compromiso social, los microseguros en Ecuador pueden convertirse en una realidad que cambie vidas.
El desafío está en combinar innovación técnica con empatía social, garantizando que cada persona, sin importar ingresos o ubicación, tenga acceso a una red de protección frente a lo inesperado. Invertir en microseguros bien diseñados es apostar por la estabilidad y el desarrollo de quienes más lo necesitan.
Autora: Ana Isabel Cabrera, Senior Consultant
Un experto revisa tu caso y te explica qué implica para tu empresa, sin compromiso.



