Toda empresa con colaboradores en relación de dependencia debe provisionar jubilación patronal y desahucio en cada cierre. Te explicamos cómo se calcula y cuándo solicitar tu estudio actuarial.
En resumen. En Ecuador, toda empresa con colaboradores en relación de dependencia acumula dos obligaciones de largo plazo: la jubilación patronal, que se paga a quienes cumplen 25 años o más de servicio con el mismo empleador (Código del Trabajo, art. 216), y la bonificación por desahucio, equivalente al 25 % de la última remuneración mensual por cada año de servicio (art. 185). Bajo la NIC 19 o la sección 28 de las NIIF para PYMES, ambas se registran como provisiones en cada cierre y su valor se determina con un estudio actuarial.
La jubilación patronal es una pensión mensual a cargo del empleador, a la que tiene derecho el trabajador que ha prestado sus servicios durante 25 años o más, de manera continua o interrumpida. Este beneficio es independiente y compatible con la jubilación del IESS, por lo que el trabajador puede percibir ambas pensiones (consulta la tabla de jubilación IESS 2026).
Por su parte, la bonificación por desahucio es un beneficio económico que el empleador debe pagar cuando la relación laboral termina por las causas descritas en la normativa vigente y corresponde al 25% de la última remuneración mensual por cada año de servicio prestado al mismo empleador y se genera desde el primer año de trabajo.
Beneficios laborales · Código del Trabajo
Jubilación patronal vs. bonificación por desahucio
Jubilación patronal
Base legal
Código del Trabajo, art. 216
Quién la recibe
Trabajador con 25 años o más de servicio en la empresa
Cuánto
Pensión mensual o fondo global
Bonificación por desahucio
Base legal
Código del Trabajo, art. 185
Quién la recibe
Trabajador cuya relación laboral termina por alguna de las causales previstas en la ley que dan derecho al pago de la bonificación por desahucio
Cuánto
25 % de la última remuneración mensual por año de servicio
Fuente: Código del Trabajo del Ecuador · Desarrollado por: Actuaria Consultores S.A.
Porque la obligación se genera mientras el colaborador trabaja, no cuando se jubila. Bajo la NIC 19, cada año la empresa reconoce la parte del beneficio que sus colaboradores ya ganaron, ponderada por la probabilidad de que lleguen a cobrarlo. Por eso una empresa recién constituida también tiene una provisión que registrar.
Profundiza en las hipótesis actuariales y las metodologías de valoración.
Cierre 2026 · Autodiagnóstico
¿Tu empresa necesita el estudio actuarial este cierre?
Si marcas una o más: tu empresa necesita su estudio actuarial para el cierre 2026.Tu empresa necesita su estudio actuarial. Solicita tu cotización y asegura la entrega a tiempo.
Solicitar cotizaciónSe recomienda contratar el estudio entre noviembre y diciembre, preparar la base de colaboradores con corte al 31 de diciembre y recibir el informe con anticipación a la auditoría.
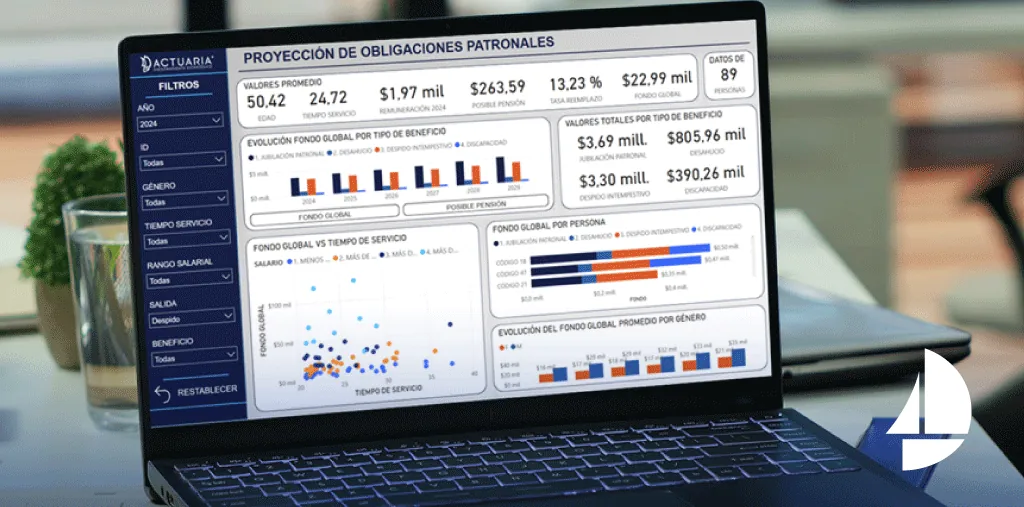
El estudio de Actuaria incluye el informe bajo la NIC 19 o la Sección 28, según corresponda; las hipótesis actuariales y el análisis de sensibilidad; la información necesaria para las revelaciones financieras y los procesos de auditoría; y el acceso a Actuaria+, el ecosistema digital para la gestión integral del pasivo laboral empresarial.
Estudio actuarial · Cierre 2026
¿Cuándo solicitarlo?
Nov – Dic
Paso 1
Contrata el estudio actuarial
31 Dic
Paso 2
Prepara la base de colaboradores con corte al 31 de diciembre
Antes de la auditoría
Paso 3
Recibe el informe en menos de 8 días laborables
Desarrollado por: Actuaria Consultores S.A.
Desde hace más de 40 años, en Actuaria Consultores acompañamos a las empresas ecuatorianas en la gestión de sus beneficios laborales. Hoy confían en nosotros más de 6.500 clientes y hemos elaborado 40.000 estudios actuariales en los últimos 5 años.
Toda empresa con colaboradores bajo relación de dependencia que prepara sus estados financieros bajo NIIF completas o NIIF para PYMES, porque ambas normas exigen reconocer estas obligaciones como provisiones. El estudio actuarial es el documento técnico que sustenta su valor.
En cada cierre anual. La provisión cambia con la nómina, las remuneraciones, las salidas del año y las hipótesis financieras, por lo que el estudio de un año no sustenta los estados financieros del siguiente.
La base de colaboradores con corte al cierre: fecha de nacimiento, fecha de ingreso, género, remuneración y, si aplica, salidas y jubilados del año. Con esa información el equipo actuarial aplica las hipótesis y el método de cálculo.
El valor del estudio depende principalmente del número de colaboradores de la empresa. Si deseas recibir una cotización, puedes ponerte en contacto con nuestro equipo a través de la página web de Actuaria.
Este artículo es informativo y no reemplaza la revisión del caso de tu empresa por un equipo actuarial.