
Sistemas de Pensiones en América Latina En América Latina, del 20% de personas mayores de 65 años con menor ingreso per cápita, el 77% tienen una pensión insuficiente para su jubilación. De igual manera, del 20% de personas mayores de 65 años con mayor…
En América Latina, del 20% de personas mayores de 65 años con menor ingreso per cápita, el 77% tienen una pensión insuficiente para su jubilación. De igual manera, del 20% de personas mayores de 65 años con mayor ingreso per cápita, el 29% reciben una pensión insuficiente (CEPAL, 2023). Estas estadísticas nos llevan a cuestionarnos, ¿cómo se estructuran los sistemas de pensiones en América Latina?, y, ¿cómo es posible llegar a una pensión suficiente al momento de jubilarse?
Mercer y CFA Institute han creado un Índice Global de Pensiones que evalúa a 47 sistemas de retiro en el mundo bajo los siguientes parámetros: qué tan adecuado, sustentable e integral es el sistema de retiro. Bajo estas características se asigna un índice del 0 al 100 a cada sistema de pensiones y se los clasifica dentro de 7 grupos: A, B+, B, C+, C, D y E. Los países con un índice más alto son: Países Bajos (con 85 puntos), Islandia (con 84.8 puntos), Dinamarca (con 81.3 puntos) e Israel (con 80.8 puntos), los cuales pertenecen al grupo A. En América Latina los sistemas de pensiones con mayor índice son: Chile y Uruguay con 69.9 y 68.9 puntos respectivamente, ambos como parte del grupo B (Mercer y CFA Institute, 2023).
Chile posee un sistema de pensión complementario donde todos los trabajadores aportan de manera obligatoria en cuentas individuales privadas en Administradoras de Fondos de Pensiones (AFPs), así como también un marco para poder realizar un aporte voluntario adicional entre otras AFP o aseguradoras privadas. Además, en el caso de no poder aportar a ninguna AFP o de recibir valores muy bajos, las personas pueden optar por una pensión garantizada universal, que es un beneficio estatal solidario (Ministerio de Trabajo y Economía Social, s/f). Un aspecto interesante es que las AFP permiten realizar cotizaciones en cinco fondos clasificados, de la A a la E, según el tipo de riesgo y rentabilidad esperada. Para las personas que no eligen uno de los cinco fondos, se asigna un fondo correlacionado a la edad del cotizante; es decir, se asigna un fondo menos riesgoso a las personas próximas a jubilarse (PNUD, 2023).
De manera un tanto similar, el sistema de pensiones de Uruguay está compuesto por un régimen mixto, que tiene un pilar de reparto manejado por el Banco de Previsión Social y uno de capitalización individual, manejado por un conjunto de Administradoras de Fondos de Ahorro Previsional (AFAP) y por compañías aseguradoras que tienen seguros de rentas vitalicia. Por otro lado, hay diferentes subsistemas que cubren a trabajadores activos y pasivos de sectores laborales específicos como son: Las Cajas Paraestatales que se organizan en un sistema de capitalización colectiva y las Servicios Estatales entre los que están el “Servicio de Retiros y Pensiones Policiales (SRPP)” y el “Servicio de Retiros y Pensiones de las Fuerzas Armadas (SRPFFAA)”, que se manejan con un esquema de reparto (EMOL, 2022).
Como es posible observar, los sistemas de pensiones pueden estructurarse de diversas formas. Lo cual lleva a cuestionarse, ¿cuál es la mejor manera para hacerlo? En el informe “Averting the Old Age Crisis”, el Banco Mundial recomendó un sistema multipilar para garantizar la seguridad de los ingresos en la vejez, que comprende tres pilares:
Posteriormente, el Marco Conceptual de Pensiones del Banco Mundial amplió este sistema de tres pilares al siguiente enfoque de cinco pilares:
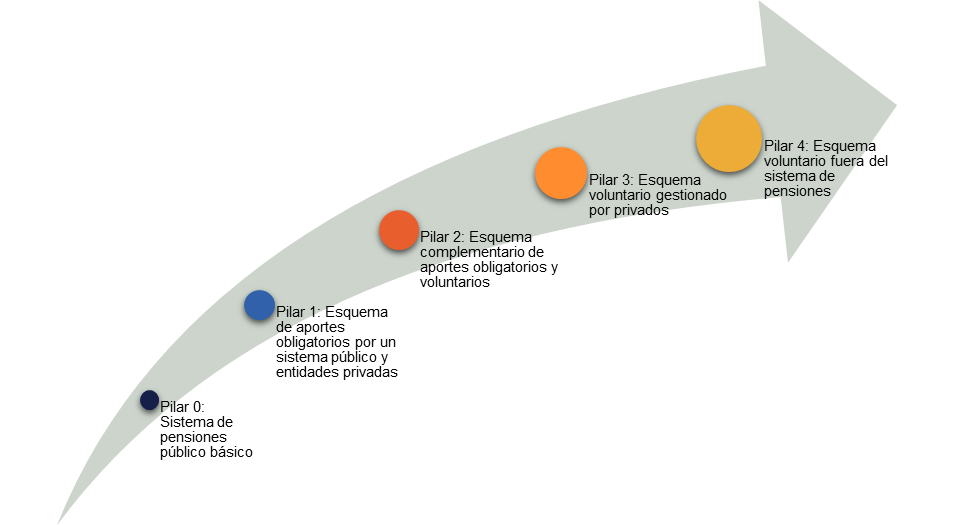 Elaborado por: Actuaria Consultores
Bajo el esquema planteado en la parte superior, con la finalidad de asegurar una pensión suficiente una vez jubilados, es importante realizar una planificación previa que tome en consideración los pilares de un sistema de pensiones público, aportes obligatorios, pero que también comprenda un esquema de ahorro voluntario, por fuera del sistema de pensiones. ACTUARIA, como respuesta a esta necesidad en el Ecuador, pone a disposición del público el producto “Tu Jubilación Ideal” para ayudar a los interesados con asesoría técnica y especializada, que permita planificar la jubilación de la mejor manera.
Autor: Erika Alberca, Consultor.
Referencias:
CEPAL(2020).Macroeconomía del Desarrollo. El sistema de pensiones en el Uruguay. Recuperado el 31 de julio de 2024 de: https://repositorio.cepal.org/server/api/core/bitstreams/f2288ab1-3bb8-4bd0-b2bb-d8882042b2db/content
CEPAL.(2023). CepalStat. Portal de desigualdades en América Latina. Recuperado el 31 de julio de 2024 de https://statistics.cepal.org/portal/inequalities/employ-and-social-protection.html?lang=es&indicator=4624
EMOL.(2022). Sistema de pensiones de Uruguay: ¿Cómo es el modelo que llama la atención del Gobierno de Boric? Recuperado el 1 de agosto de 2024 de https://www.emol.com/noticias/Economia/2022/08/25/1070848/reforma-pensiones-detalle-sistema-uruguay.html
Mercer y CFA Institute. (2023). An analysis and ranking of 47 pension systems around the world. Recuperado el 31 de julio de 2024 de https://www.mercer.com/insights/investments/market-outlook-and-trends/mercer-cfa-global-pension-index/
Ministerio de Trabajo y Economía Social. (s/f). Funcionamiento del Sitema Previsional Chileno. Recuperal el 31 de julio de 2024 de https://www.mites.gob.es/es/mundo/consejerias/chile/pensiones/ss/Chile/funcionamiento.htm#:~:text=Chile%20se%20rige%20desde%201980,Fondos%20de%20Pensiones%20(AFP).
PNUD.(2023). Avances y obstáculos en el sistema de pensiones en Chile (1980-2023). Recuperado el 1 de agosto de 2024 de https://www.undp.org/sites/g/files/zskgke326/files/2024-03/pds-number48_chile_es.pdf
Un experto revisa tu caso y te explica qué implica para tu empresa, sin compromiso.



