
El Ecuador es un país un tanto particular en muchos aspectos, y la jubilación no es la excepción. Como un breve antecedente, Ecuador es el único país de la región (y posiblemente a nivel mundial) que reconoce a sus ex trabajadores y ex aportantes al Instituto…
El Ecuador es un país un tanto particular en muchos aspectos, y la jubilación no es la excepción. Como un breve antecedente, Ecuador es el único país de la región (y posiblemente a nivel mundial) que reconoce a sus ex trabajadores y ex aportantes al Instituto Ecuatoriano de Seguridad Social (IESS) una doble jubilación, debido a que en 1938 surge la figura de la jubilación patronal como mecanismo privado de acceso a dicho beneficio como alternativa para aquellos trabajadores que no podían acceder aún a lo que en ese entonces se conocía como Caja del Seguro. Al tratarse de una conquista laboral que mejoraba las condiciones de los empleados, la jubilación patronal resultó prácticamente imposible de eliminar y a través de los años éste beneficio ha presentado varios cambios de forma pero el fondo continúa siendo el de reconocer económicamente la entrega y compromiso de un trabajador con la misma empresa al cumplir con el requisito de tiempo de servicio estipulado en el artículo 216 del Código del Trabajo.
Ahora bien, está claro que los empleados privados en el Ecuador pueden acceder a una doble jubilación, pero ¿Qué sucede con los ingresos mensuales de un ex trabajador una vez que ha decidido “colgar los botines”? Para responder esta inquietud se considerará un caso de estudio con las siguientes características:
Cabe mencionar que se consideró para el ejemplo un individuo de sesenta años de edad y treinta años de imposiciones porque son los requisitos mínimos para acceder a la jubilación del seguro social.
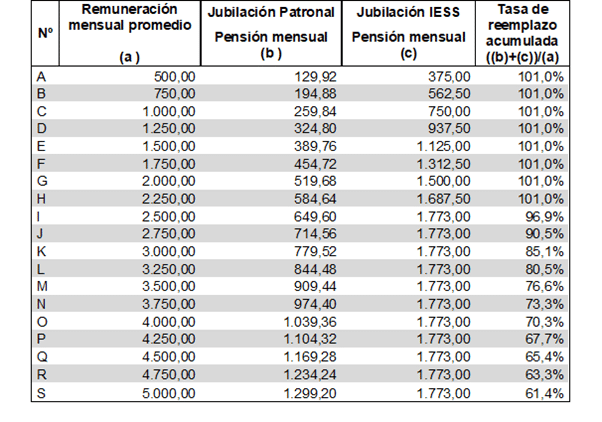
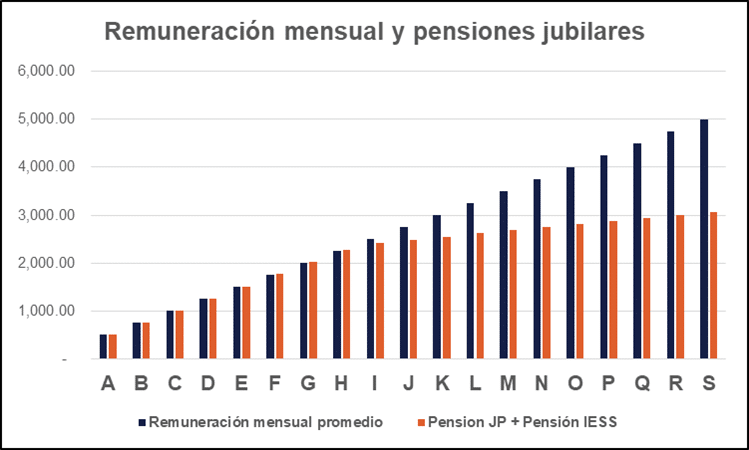
El siguiente cuadro resume los ingresos por concepto de remuneración mensual promedio al momento de la jubilación y las pensiones mensuales vitalicias calculadas por jubilación patronal y jubilación ordinaria por vejez del IESS:
No hay que olvidar tampoco que al momento que un trabajador pasa a ser jubilado o pensionista de una empresa y a su vez deja de cotizar a la seguridad social para acceder al beneficio de jubilación ordinaria por vejez, también deja de aportar mensualmente a dicha entidad, lo que implica un ahorro que a la larga se puede considerar como un ingreso adicional anual del 9,45% sobre la remuneración que el ex empleado percibía antes de jubilarse. Este concepto se puede aplicar también para el impuesto a la renta para trabajadores que percibían un salario superior a US 950.00 dólares. Por otro lado, quedan fuera de este análisis los fondos de reserva, ya que el ex empleado pudo haber tomado la decisión de recibir el equivalente en efectivo de dicho concepto de manera mensual.
Los trabajadores que perciben un salario hasta US$ 2,250.00 dólares mensuales pueden obtener el beneficio máximo entre las dos jubilaciones analizadas, ya que el techo en las pensiones del IESS hace que éste componente se estanque y el crecimiento mensual (y por lo tanto anual) se presente solo por el incremento en las pensiones patronales.
El panorama de jubilación, en números, parece ser alentador para la gran mayoría de trabajadores (empleados con salarios hasta US$ 2,250.00 dólares) del país si dejamos de lado las variables políticas que desestabilizan la confianza de los aportantes a la seguridad social. Sin embargo, la lectura contemporánea de las “nuevas realidades” apunta a que menos trabajadores puedan acceder a la doble jubilación de ahora en adelante, ya que la fuerza laboral más joven tiende a rotar bastante entre empresas, lo que significa que solo podrían tener derecho a la jubilación por vejez del IESS. En conclusión, una vez más el ahorro y la previsión surgen como soluciones definitivas para poder alcanzar la tan ansiada vejez digna, porque las decisiones responsables que se toman a tiempo se verán reflejadas siempre en el futuro.
Autor: Paúl Salazar, coordinador senior pasivos laborales
Un experto revisa tu caso y te explica qué implica para tu empresa, sin compromiso.



