
Cálculo del Fondo Global: Retos actuales La Jubilación Patronal en el Ecuador se crea en noviembre de 1938 como un beneficio para los trabajadores que hayan cumplido 25 o más años de tiempo de servicio, ya sea de manera continua o interrumpida con el mismo…
La Jubilación Patronal en el Ecuador se crea en noviembre de 1938 como un beneficio para los trabajadores que hayan cumplido 25 o más años de tiempo de servicio, ya sea de manera continua o interrumpida con el mismo empleador. Este derecho se traduce en el pago de una pensión mensual vitalicia que puede transformarse, si ambas partes lo acuerdan, en el pago de un fondo global para que el trabajador administre el capital por su propia cuenta y riesgo.
Dentro de las reformas más relevantes que ha presentado la jubilación patronal a lo largo de los años, destaca la metodología de cálculo del fondo global establecido en el Acuerdo Ministerial MDT-2016-0099, publicado en el Registro Oficial Suplemento No. 732 del 13 de abril de 2016, en donde se implementa un coeficiente actualizado de renta vitalicia derivado de las Tablas de Mortalidad del IESS y que considera un factor de descuento, que permite traer a valor presente los pagos futuros que la entidad entregaría al trabajador por concepto del pago de pensiones mensuales vitalicias. Este último criterio es de suma importancia, ya que el dinero pierde valor en el tiempo debido a varios factores como: la inflación y el costo de oportunidad de invertirlo.
Por ejemplo, un jubilado que tiene determinada una pensión mensual de US$ 183, al año recibiría un valor de US$ 2,833 incluidos décimos. Si la expectativa de vida de esta persona es de 30 años adicionales, se podría esperar que el pago total de pensiones sea de US$ 84,991, sin embargo, este monto no se lo puede considerar como un fondo global.
El fondo global permite disponer, al inicio de su vida como jubilado patronal, un monto único que sea equivalente a sus pensiones futuras considerando dos aspectos importantes:
En los últimos meses, en la ciudad de Guayaquil, se han presentado demandas por parte de jubilados solicitando un recálculo de su fondo global basándose en los siguientes criterios:
Para poder comprender a manera de ejemplo lo antes mencionado presentamos los siguientes casos:
| Pensión mensual: | $ 183 |
| Décimo tercero: | $ 183 |
| Décimo cuarto: | $ 460 |
| Pensión anual: | $ 2,833 |
| Coeficiente actualizado renta vitalicia: | 9.2731 |
| Fondo global: | $ 26,271 |
El siguiente cuadro ilustra por qué el fondo de $26 mil dólares calculados en el ejemplo anterior es suficiente y equivalente a la pensión que tendría derecho por jubilación patronal. Esta persona, dado que tiene 59 años, tiene una expectativa de vida de 15.7 años adicionales, es decir, en promedio vivirá hasta los 74 años. Con una tasa de descuento (a la que podría invertir) de 7.15%, le alcanzaría para tener una pensión anual de $2,833 durante todos los años que, dada su expectativa de vida en promedio, viviría.
| Agotamiento del fondo global durante expectativa de vida | ||||||
|---|---|---|---|---|---|---|
| Expectativa de vida (TM IESS 2002) | 15.7 | Tasa de descuento: | 7.15% | |||
| a | b | c | d | e | f | g |
| Periodo | Edad | Saldo Inicial | Interés | Saldo capitalizado | Pensión anual | Saldo final |
| d = c * i | e = c + d | g = e - f | ||||
| 1 | 59 | $ 26,271 | $ 1,878 | $ 28,150 | $ 2,833 | $ 25,317 |
| 2 | 60 | $ 25,317 | $ 1,810 | $ 27,127 | $ 2,833 | $ 24,294 |
| 3 | 61 | $ 24,294 | $ 1,737 | $ 26,031 | $ 2,833 | $ 23,198 |
| 4 | 62 | $ 23,198 | $ 1,659 | $ 24,856 | $ 2,833 | $ 22,023 |
| 5 | 63 | $ 22,023 | $ 1,575 | $ 23,598 | $ 2,833 | $ 20,765 |
| 6 | 64 | $ 20,765 | $ 1,485 | $ 22,250 | $ 2,833 | $ 19,417 |
| 7 | 65 | $ 19,417 | $ 1,388 | $ 20,805 | $ 2,833 | $ 17,972 |
| 8 | 66 | $ 17,972 | $ 1,285 | $ 19,257 | $ 2,833 | $ 16,424 |
| 9 | 67 | $ 16,424 | $ 1,174 | $ 17,598 | $ 2,833 | $ 14,765 |
| 10 | 68 | $ 14,765 | $ 1,056 | $ 15,821 | $ 2,833 | $ 12,988 |
| 11 | 69 | $ 12,988 | $ 929 | $ 13,916 | $ 2,833 | $ 11,083 |
| 12 | 70 | $ 11,083 | $ 792 | $ 11,876 | $ 2,833 | $ 9,043 |
| 13 | 71 | $ 9,043 | $ 647 | $ 9,689 | $ 2,833 | $ 6,856 |
| 14 | 72 | $ 6,856 | $ 490 | $ 7,346 | $ 2,833 | $ 4,513 |
| 15 | 73 | $ 4,513 | $ 323 | $ 4,836 | $ 2,833 | $ 2,003 |
| 16 | 74 | $ 2,003 | $ 143 | $ 2,146 | $ 2,833 | $ - |
La aplicación de la metodología establecida en el Acuerdo Ministerial 099 demuestra que el fondo global efectivamente se agota hasta la expectativa de vida determinada en las tablas de mortalidad del IESS, demostrando así que el valor entregado al jubilado es suficiente para cubrir las pensiones mensuales hasta el fallecimiento del mismo.
| Pensión mensual: | $ 183 |
| Décimo tercero | $ 183 |
| Décimo cuarto: | $ 460 |
| Pensión anual: | $ 2,833 |
| Expectativa de vida (según demandas) | 30 |
| Fondo global: | $ 84,991 |
| Agotamiento del fondo global durante expectativa de vida | ||||||
|---|---|---|---|---|---|---|
| Expectativa de vida | 89 - 59 = 30 | Tasa de descuento: | 7.15% | |||
| a | b | c | d | e | f | g |
| Periodo | Edad | Saldo Inicial | Interés | Saldo capitalizado | Pensión anual | Saldo final |
| d = c * i | e = c + d | g = e - f | ||||
| 1 | 59 | $ 84,991 | $ 6,077 | $ 91,067 | $ 2,833 | $ 88,234 |
| 2 | 60 | $ 88,234 | $ 6,309 | $ 94,543 | $ 2,833 | $ 91,710 |
| 3 | 61 | $ 91,710 | $ 6,557 | $ 98,267 | $ 2,833 | $ 95,434 |
| 4 | 62 | $ 95,434 | $ 6,824 | $ 102,258 | $ 2,833 | $ 99,425 |
| 5 | 63 | $ 99,425 | $ 7,109 | $ 106,534 | $ 2,833 | $ 103,701 |
| 6 | 64 | $ 103,701 | $ 7,415 | $ 111,115 | $ 2,833 | $ 108,282 |
| 7 | 65 | $ 108,282 | $ 7,742 | $ 116,025 | $ 2,833 | $ 113,192 |
| 8 | 66 | $ 113,192 | $ 8,093 | $ 121,285 | $ 2,833 | $ 118,452 |
| 9 | 67 | $ 118,452 | $ 8,469 | $ 126,921 | $ 2,833 | $ 124,088 |
| 10 | 68 | $ 124,088 | $ 8,872 | $ 132,960 | $ 2,833 | $ 130,127 |
| 11 | 69 | $ 130,127 | $ 9,304 | $ 139,431 | $ 2,833 | $ 136,598 |
| 12 | 70 | $ 136,598 | $ 9,767 | $ 146,365 | $ 2,833 | $ 143,532 |
| 13 | 71 | $ 143,532 | $ 10,263 | $ 153,795 | $ 2,833 | $ 150,962 |
| 14 | 72 | $ 150,962 | $ 10,794 | $ 161,755 | $ 2,833 | $ 158,922 |
| 15 | 73 | $ 158,922 | $ 11,363 | $ 170,285 | $ 2,833 | $ 167,452 |
| 16 | 74 | $ 167,452 | $ 11,973 | $ 179,425 | $ 2,833 | $ 176,592 |
| 17 | 75 | $ 176,592 | $ 12,626 | $ 189,219 | $ 2,833 | $ 186,385 |
| 18 | 76 | $ 186,385 | $ 13,327 | $ 199,712 | $ 2,833 | $ 196,879 |
| 19 | 77 | $ 196,879 | $ 14,077 | $ 210,956 | $ 2,833 | $ 208,123 |
| 20 | 78 | $ 208,123 | $ 14,881 | $ 223,004 | $ 2,833 | $ 220,171 |
| 21 | 79 | $ 220,171 | $ 15,742 | $ 235,913 | $ 2,833 | $ 233,080 |
| 22 | 80 | $ 233,080 | $ 16,665 | $ 249,745 | $ 2,833 | $ 246,912 |
| 23 | 81 | $ 246,912 | $ 17,654 | $ 264,566 | $ 2,833 | $ 261,733 |
| 24 | 82 | $ 261,733 | $ 18,714 | $ 280,447 | $ 2,833 | $ 277,614 |
| 25 | 83 | $ 277,614 | $ 19,849 | $ 297,463 | $ 2,833 | $ 294,630 |
| 26 | 84 | $ 294,630 | $ 21,066 | $ 315,697 | $ 2,833 | $ 312,864 |
| 27 | 85 | $ 312,864 | $ 22,370 | $ 335,233 | $ 2,833 | $ 332,400 |
| 28 | 86 | $ 332,400 | $ 23,767 | $ 356,167 | $ 2,833 | $ 353,334 |
| 29 | 87 | $ 353,334 | $ 25,263 | $ 378,597 | $ 2,833 | $ 375,764 |
| 30 | 88 | $ 375,764 | $ 26,867 | $ 402,631 | $ 2,833 | $ 399,798 |
| 31 (*) | 89 | $ 399,798 | $ 28,586 | $ 428,384 | $ 2,833 | $ 425,551 |
(*) Se suma un año adicional por el pago a los herederos según lo establece el art. 217 de Código de Trabajo.
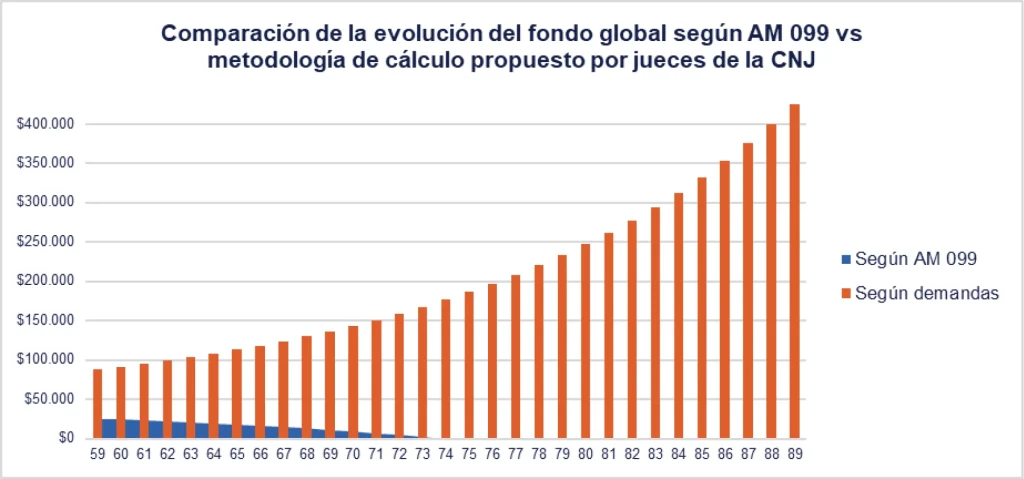
De acuerdo a la interpretación que se está realizando por parte de ciertos jueces de la Corte Nacional de Justicia, la expectativa de vida se determina considerando la edad más alta que se encuentra en la tabla de coeficientes del artículo 218 del Código de Trabajo (89 años) restando la edad actual que tiene el jubilado. Como se puede observar en la tabla, el fondo global en lugar de agotarse hasta la expectativa de vida, sigue acumulándose al sumar los intereses que el mismo ganaría si se invierte (a una tasa equivalente a la tasa pasiva referencial).
La expectativa de vida no es un valor único, sino que depende de la edad alcanzada, por ejemplo, la expectativa de vida de un recién nacido no será la misma de alguien que tiene 60 años, puesto que, probablemente no todos los recién nacidos llegarían a cumplir 60 años.
Por otra parte, si la expectativa de vida al nacer (que es uno de los aspectos que más confusión trae) es 89 años, una persona que tenga 91 años no tiene una expectativa de -2 años restantes, sino que vivirá seguramente un par de años más.
A continuación, se presenta un gráfico comparativo entre ambos criterios de cálculo:
En conclusión:
Bibliografía:
Autora: Pamela Beltrán
Un experto revisa tu caso y te explica qué implica para tu empresa, sin compromiso.



