Requisitos de edad y aportaciones para jubilarte por vejez en el IESS en 2026, cómo se calcula la pensión paso a paso y cuánto son la mínima y la máxima.
En resumen: en 2026 te puedes jubilar por vejez en el IESS con 60 años y 360 aportaciones (30 años de aportes), con 65 años y 180, con 70 años y 120, o a cualquier edad si llegas a 480 aportaciones (40 años). La pensión sale del promedio de tus cinco años de mejores sueldos, multiplicado por un coeficiente que sube con los años aportados, y en 2026 va de USD 241 a USD 2.651 al mes.
Si quieres una cifra con tus propios datos, prueba el simulador gratuito de jubilación por vejez del IESS de Actuaria.
La jubilación ordinaria por vejez combina edad y número de aportaciones (imposiciones mensuales). Basta con cumplir una de estas cuatro combinaciones:
| Edad | Aportaciones | Años de aportes |
|---|---|---|
| Cualquier edad | 480 o más | 40 o más |
| 60 años o más | 360 o más | 30 o más |
| 65 años o más | 180 o más | 15 o más |
| 70 años o más | 120 o más | 10 o más |
Estos requisitos están en el artículo 10 de la Resolución C.D. 683 del IESS, vigente desde enero de 2025, y en los artículos 185 y 188 de la Ley de Seguridad Social. No cambiaron entre 2024 y 2026.
El cálculo tiene cuatro pasos (Resolución C.D. 683, artículos 2, 12, 28 y 29):
Corrección: la versión de 2019 de este artículo calculaba la base multiplicando las 60 remuneraciones mensuales y sacando la raíz sesentava (una media geométrica). La norma vigente usa promedios simples, como se explica arriba.
Supongamos que tus cinco mejores promedios anuales son 1.200, 1.150, 1.100, 1.050 y 1.000 dólares y que tienes 30 años de aportes:
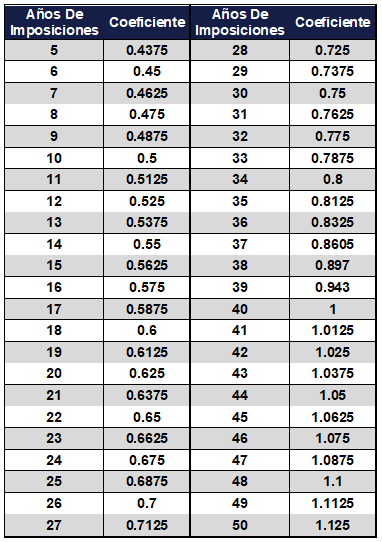
El coeficiente es la parte de la base de cálculo que recibes como pensión. Para la jubilación por vejez se aplica desde los 10 años de aportes:
| Años | Coeficiente | Años | Coeficiente |
|---|---|---|---|
| 10 | 0,5000 | 26 | 0,7000 |
| 11 | 0,5125 | 27 | 0,7125 |
| 12 | 0,5250 | 28 | 0,7250 |
| 13 | 0,5375 | 29 | 0,7375 |
| 14 | 0,5500 | 30 | 0,7500 |
| 15 | 0,5625 | 31 | 0,7625 |
| 16 | 0,5750 | 32 | 0,7750 |
| 17 | 0,5875 | 33 | 0,7875 |
| 18 | 0,6000 | 34 | 0,8000 |
| 19 | 0,6125 | 35 | 0,8125 |
| 20 | 0,6250 | 36 | 0,8325 |
| 21 | 0,6375 | 37 | 0,8605 |
| 22 | 0,6500 | 38 | 0,8970 |
| 23 | 0,6625 | 39 | 0,9430 |
| 24 | 0,6750 | 40 | 1,0000 |
| 25 | 0,6875 |
Desde el año 41 el coeficiente sube 0,0125 por cada año adicional. Hasta los 35 años sube 0,0125 por año; entre los 36 y los 40 los saltos son mayores.
Las pensiones mínimas y máximas se fijan como porcentaje del salario básico unificado (SBU), que en 2026 es de USD 482.
| Años aportados | % del SBU | Pensión mínima mensual |
|---|---|---|
| Hasta 10 | 50 % | USD 241,00 |
| 11 a 20 | 60 % | USD 289,20 |
| 21 a 30 | 70 % | USD 337,40 |
| 31 a 35 | 80 % | USD 385,60 |
| 36 a 39 | 90 % | USD 433,80 |
| 40 o más | 100 % | USD 482,00 |
| Años aportados | % del SBU | Pensión máxima mensual |
|---|---|---|
| 10 a 14 | 250 % | USD 1.205,00 |
| 15 a 19 | 300 % | USD 1.446,00 |
| 20 a 24 | 350 % | USD 1.687,00 |
| 25 a 29 | 400 % | USD 1.928,00 |
| 30 a 34 | 450 % | USD 2.169,00 |
| 35 a 39 | 500 % | USD 2.410,00 |
| 40 o más | 550 % | USD 2.651,00 |
Los porcentajes están en los artículos 28 y 29 de la Resolución C.D. 683 y en el artículo 234 de la Ley de Seguridad Social; el SBU de 2026 lo fijó el Acuerdo Ministerial MDT-2025-195. Los valores en dólares resultan de aplicar esos porcentajes al SBU. Las demás pensiones se reajustan cada enero según la inflación promedio del año anterior.
Si trabajas en relación de dependencia en el sector privado, aportas el 9,45 % de tu sueldo y tu empleador el 11,15 %: un 20,60 % en total (Resolución C.D. 515). De ese total, el 10,46 % financia el seguro de invalidez, vejez y muerte, que es el que paga las jubilaciones. Puedes calcular tus aportes con la calculadora de aportes al IESS.
El trámite es en línea y gratuito:
Antes de solicitarla, revisa que estés cesante con todos tus empleadores (con el aviso de salida registrado), que no tengas aportes pendientes ni deudas en mora con el IESS o el BIESS y que tu cuenta bancaria esté registrada en tu historia laboral.
No por vejez. Antes de los 60 años necesitas 480 aportaciones (40 años). Con 360 aportaciones debes tener al menos 60 años.
No. Solo cuentan tus cinco años de mejores sueldos aportados, aunque no sean los últimos.
Va de USD 241,00 con hasta 10 años de aportes a USD 482,00 con 40 años o más.
Dentro de la solicitud en línea, la opción «Ver renta aproximada» muestra una estimación con tus datos (pide cédula y clave). Para una simulación rápida sin iniciar sesión, puedes usar el simulador de Actuaria.
Actualizado el 23 de octubre de 2026. Este artículo es informativo y no reemplaza la revisión de tu caso en el IESS.