Fondear el pasivo laboral con aportes planificados protege el flujo de caja, respalda la prelación que la ley otorga a los trabajadores y proyecta solvencia ante accionistas y acreedores. Descúbre como hacerlo.
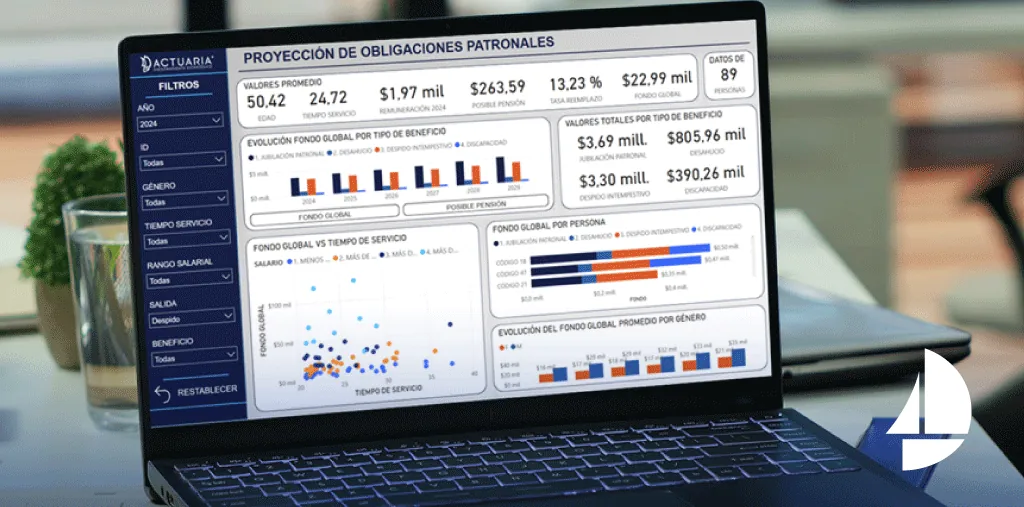
Cada año, el estudio actuarial de jubilación patronal y desahucio indica cuánto debe provisionar tu empresa por estos beneficios. Esa cifra cumple con la norma contable, pero no garantiza que existan recursos para pagar cuando las obligaciones se vuelvan exigibles.
El fondeo de pasivos laborales cierra esa brecha: convierte una obligación registrada en el balance en un activo financiero que la respalda.
La NIC 19 y la sección 28 de las NIIF para las PYMES exigen reconocer estas obligaciones mediante una provisión calculada en un estudio actuarial. Pero una provisión contable no genera liquidez.
Cuando varios colaboradores con alta antigüedad se retiran en un mismo período, las pensiones jubilares, los fondos globales y las bonificaciones por desahucio impactan directamente en el flujo de caja.
Con el fondeo, la empresa acumula un activo financiero destinado a atender un pasivo que crece cada año. El proceso inicia con un estudio actuarial que proyecta los pagos esperados a partir de dos grupos de hipótesis:
Hipótesis demográficas
Hipótesis financieras
Con esta información se define el aporte periódico al fondo. Así, los pagos imprevistos se sustituyen por aportaciones programadas dentro del presupuesto anual.
No es necesario aportar el total de la provisión en un solo momento. El fondeo puede ser progresivo, parcial o por grupos prioritarios, como los trabajadores próximos a cumplir 25 años de servicio.
Un aporte bien calibrado evita el sobrefondeo, que inmoviliza capital, y el subfondeo, que deja obligaciones sin cobertura. Por eso se revisa con cada valuación actuarial anual.
Los aportes se invierten, generalmente, en instrumentos de renta fija de bajo riesgo. Sus rendimientos financian parte de los pagos futuros, por lo que la empresa desembolsa menos de su flujo operativo.
Para lograrlo, los plazos de las inversiones deben calzar con el calendario de pagos proyectado.
Ante una liquidación de la compañía, la Constitución (art. 328) y el Código del Trabajo (art. 216, regla 4) establecen que las obligaciones con trabajadores y jubilados son créditos privilegiados de primera clase, con preferencia incluso sobre los hipotecarios.
Un fondo constituido en un patrimonio autónomo, como un fideicomiso mercantil, asegura recursos exclusivos para ese pago, sin depender de rematar los activos de la empresa.
Si los recursos califican como activos del plan, su valor razonable se deduce de la obligación y el balance muestra solo el pasivo neto. Para ello, deben estar en una entidad legalmente separada y destinarse únicamente a beneficios de los empleados.

Gráfico: cómo el fondeo reduce el pasivo laboral que presenta el balance (esquema ilustrativo).
Todo plan de fondeo parte de una cifra confiable: el valor de tus obligaciones laborales y la proyección de sus pagos. Esa información la entrega el estudio actuarial que tu empresa registra en cada cierre fiscal.
En Actuaria te acompañamos en todo el camino:
Más de 40 años de trayectoria y 40.000 estudios actuariales en los últimos cinco años respaldan nuestro trabajo.
La NIC 19 y la sección 28 de las NIIF para las PYMES exigen provisionar esta obligación, pero no fondearla. El fondeo es una decisión financiera de la empresa para proteger su liquidez.
Sí. El fondeo puede ser progresivo, parcial o por grupos prioritarios, según la capacidad de caja de la empresa.
Sí, si los recursos califican como activos del plan según la NIC 19. En ese caso, el balance presenta solo el pasivo neto.
Si está constituido en un fideicomiso mercantil, sus recursos se destinan exclusivamente a las obligaciones laborales, que la ley reconoce como créditos privilegiados de primera clase.
Bibliografía